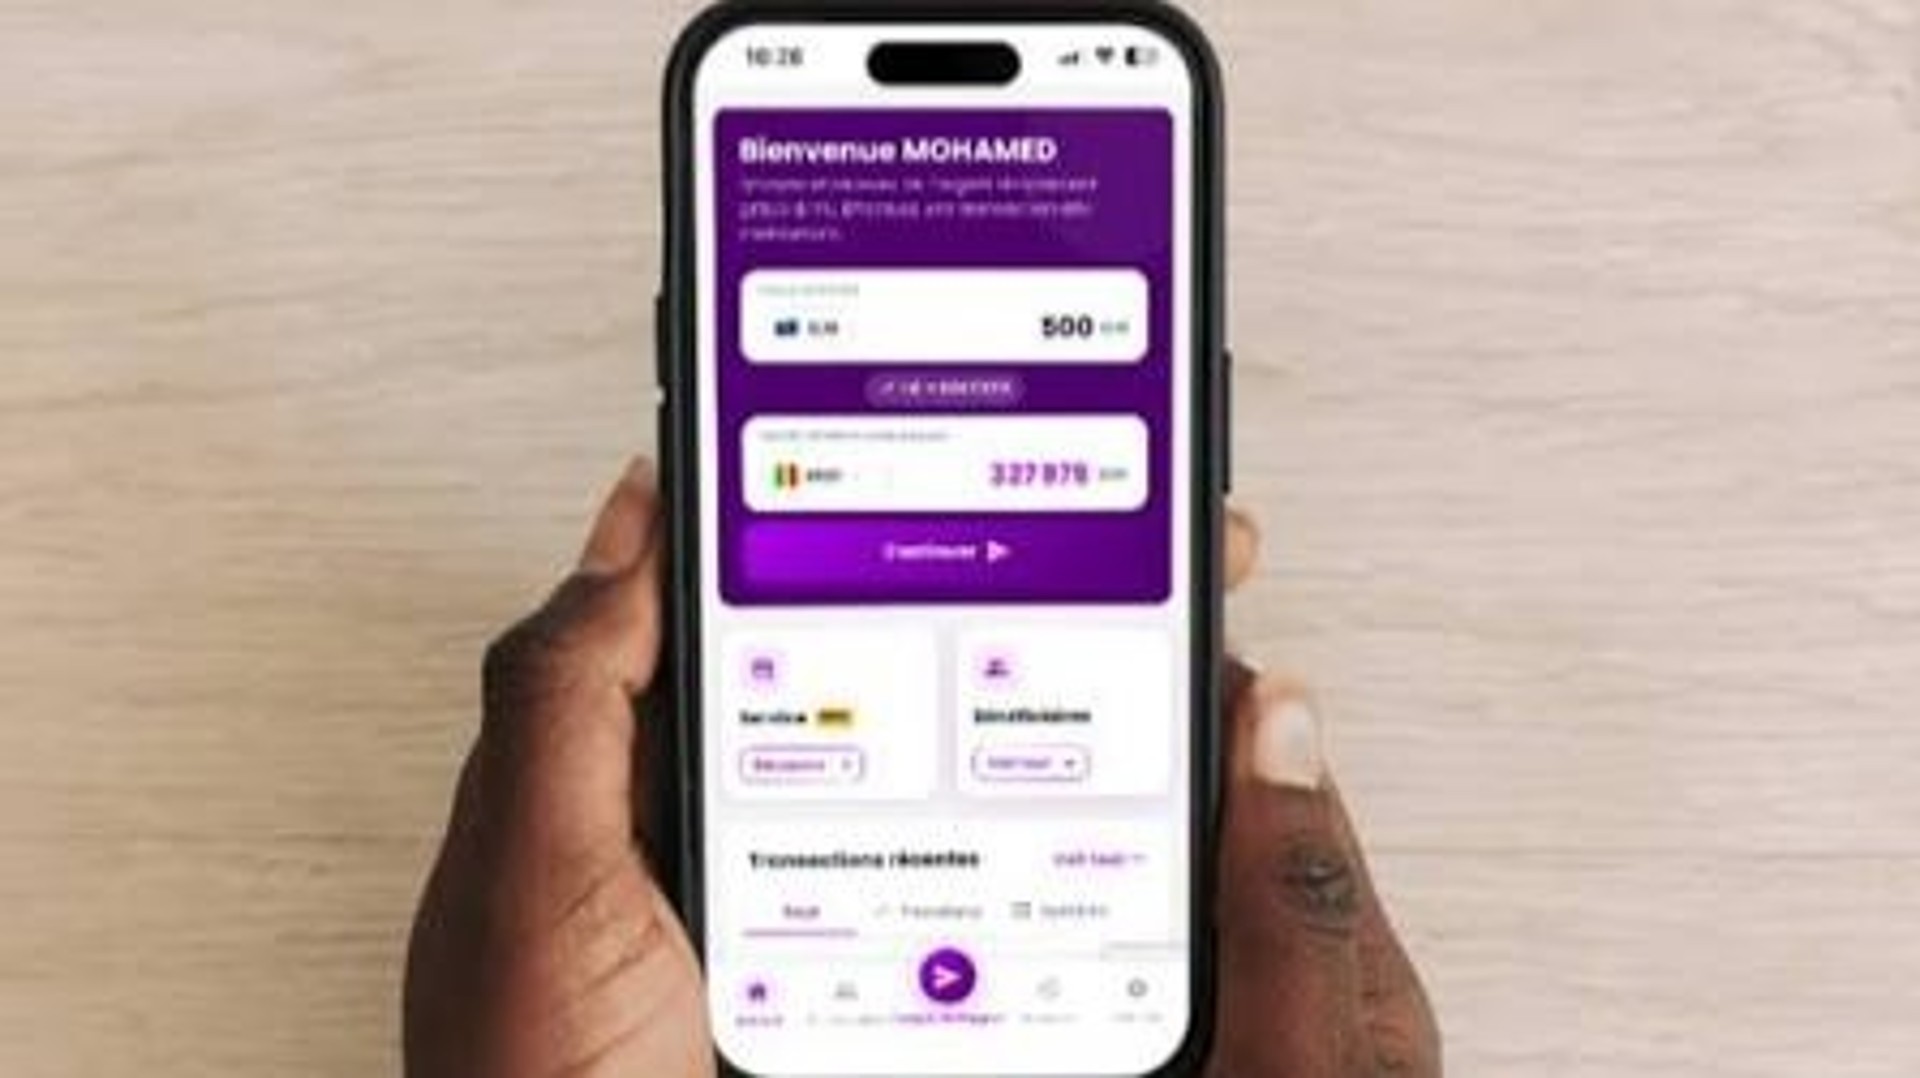
Il a un compte à Paris, une carte, des fiches de paie, parfois un crédit en cours. Pour sa banque française, c'est un client connu. À Douala, Tunis ou Moroni, la situation est tout autre. Pour la banque locale, ce même homme est souvent un inconnu, sans revenus sur place ni historique.
Entre les deux, l'argent circule pourtant chaque mois. Mais il passe par des guichets de transfert, des portefeuilles mobiles ou un proche de confiance. Il arrive, puis s'efface de toute mémoire bancaire. C'est ce fossé que la fintech parisienne IYU s'est donné pour mission de combler.
La “bibancarisation” comme mot d'ordre
IYU ne se présente pas comme un opérateur de transfert de plus. Elle se définit comme le lien financier entre les diasporas et leur pays d'attache. Son concept tient en un mot : la “bibancarisation”. Un même client, titulaire d'un compte en Europe et d'un compte dans une banque de son pays d'origine, avec un canal régulé entre les deux.
Le circuit fonctionne dans les deux sens. Depuis l'Europe, l'argent est crédité directement sur un compte bancaire local. Et, avec certaines banques partenaires, un client peut mobiliser à Paris des fonds détenus sur son compte au pays, jusqu'à les retirer en espèces.
L'argent ne transite plus seulement vers une famille. Il alimente un compte, dans une banque qui peut en garder la trace.
Des banques correspondantes plutôt que des intermédiaires
Le modèle repose sur des institutions financières dites “correspondantes”, parmi les établissements de référence de chaque pays couvert.
Lors de sa campagne de financement participatif, IYU revendiquait 14 institutions partenaires dans une vingtaine de pays d'Afrique, d'Asie et d'Amérique latine, plus de 45 000 utilisateurs actifs et huit agences physiques en France.
Au Maghreb, la BIAT tunisienne et sa filiale BIAT France ont signé début 2025 un partenariat stratégique avec IYU Europe pour les transferts des Tunisiens résidant en Europe.
Dans l'océan Indien, la Banque de développement des Comores s'appuie sur IYU pour servir une diaspora dont les envois pèsent plus d'un cinquième du PIB de l'archipel, selon la Banque mondiale.
En Mauritanie, les fonds peuvent être crédités sur un compte BNM ou un portefeuille Click. Au Cameroun, les envois vers les wallets sont annoncés sans frais.
Six nouveaux partenaires annoncés le 29 septembre
Et le réseau s'élargit. Le 29 septembre 2026, lors de sa soirée de rentrée au Sofitel Paris Arc de Triomphe, devant une centaine de participants, Georges Ferré, CEO d'IYU, a annoncé six nouveaux partenariats.
EMI Money, la banque philippine BPI, Ejara et la Commercial Bank of Cameroun rejoignent le réseau. La BIAT disposera d'une agence à Lyon. Et une nouvelle offre permet de payer les timbres fiscaux pour les passeports.
Ce dernier service illustre l'ambition. Le lien financier ne se limite plus à l'envoi d'argent. Il s'étend aux démarches du quotidien, réglées depuis l'Europe sans intermédiaire sur place.
Le panel de la soirée, consacré au rapprochement des diasporas avec l'écosystème financier de leur pays d'origine, réunissait Hermann Kanga (NSIA), Aïssata Togo (BMS) et Marc Konan (Cofina).
Atout majeur : un canal de conformité entre deux systèmes
Pour qu'une banque du Sud accepte d'ouvrir ses comptes à des flux venus d'Europe, il faut d'abord la rassurer. C'est le rôle de l'agrément. IYU Europe est un établissement de paiement agréé par l'Autorité de contrôle prudentiel et de résolution (ACPR), adossée à la Banque de France.
L'entreprise a bâti un “canal de compliance”, tunnel de confiance entre la banque centrale du pays partenaire, la banque locale et IYU. Les flux qui y circulent répondent aux exigences européennes de lutte contre le blanchiment.
Elle va plus loin avec son offre “PaaS for Banks”. Une plateforme cloud propriétaire, connectée au système central de la banque partenaire, lui donne accès à des paiements transfrontaliers instantanés de type SEPA et à l'open banking européen.
Pour la banque du Sud, c'est une “franchise bancaire” en marque blanche : servir sa clientèle expatriée en Europe sans y ouvrir de filiale ni obtenir de licence propre.
Une réalité : des flux réguliers et traçables
Georges Ferré assume un positionnement exigeant. Sa cible n'est pas le seul envoi ponctuel de proximité. IYU vise des paiements récurrents et documentés : salaires, remboursements de prêts, règlements réguliers, avec une traçabilité complète.
C'est précisément ce type de flux qui peut nourrir, au pays, un historique lisible par une banque. Et ouvrir, à terme, la porte du crédit, notamment immobilier. Le service s'adresse aux particuliers, mais aussi aux entreprises et aux associations, souvent mal servies par les opérateurs grand public.
Un modèle entre application et guichets
Comment se positionne le modèle ? Il se veut hybride. D'un côté, une application et une plateforme web. De l'autre, une agence en propre, rue Doudeauville, dans le 18e arrondissement de Paris.
S'y ajoute un réseau d'agents de paiement agréés : BMS France, Cofina, BNDA, Express Union, BIAT France ou BHS. Un choix qui tient compte des habitudes. Pour beaucoup, l'argent du pays se dépose encore au guichet, en espèces, face à un interlocuteur de confiance.
IYU, une SAS parisienne née en 2022
Pour la petite histoire, IYU Europe est une société par actions simplifiée immatriculée à Paris en juin 2022. Son capital, de 250 000 euros à la création, a été porté à 500 000 euros.
Son siège est installé rue Debelleyme, dans le 3e arrondissement. Georges Ferré la préside, Christian Brillant Tchindjie Kamga en est le directeur général. Un conseil de surveillance complète la gouvernance.
Prochaine étape : utiliser le passeport européen de son agrément pour s'implanter en Belgique, en Allemagne et au Portugal.
Encore des défis à relever
Cela dit, l'ambition se heurte à des limites.
IYU reste un acteur de taille modeste face aux géants du transfert, aux opérateurs de mobile money et aux néo banques. Surtout, la bibancarisation ne transfère pas automatiquement un historique de crédit d'une rive à l'autre. Les bureaux de crédit et les règles de protection des données demeurent cloisonnés. La traçabilité des flux est une condition nécessaire. Elle n'est pas encore un passeport de solvabilité.
Une finalité : considérer la diaspora comme un client à part entière
Selon la Banque mondiale, les envois de fonds vers l'Afrique subsaharienne ont atteint 54 milliards de dollars en 2023, près d'une fois et demie les investissements directs étrangers dans la région, pour un coût moyen qui restait le plus élevé au monde.
Du Maghreb au Machrek, de l'Afrique de l'Ouest à l'océan Indien, banques et États multiplient les offres pour capter cette ressource stable : comptes diaspora, prêts immobiliers aux non-résidents, obligations dédiées. Mais aucun de ces produits ne fonctionne sans un lien fiable entre le compte d'ici et celui de là-bas.
En faisant des banques locales ses partenaires plutôt que ses concurrentes, IYU mise sur une idée simple : la diaspora ne veut plus seulement envoyer de l'argent au pays. Elle veut y être reconnue comme un client. (TransContinentsAfrica)